Spese di rappresentanza 2016: deducibilità e detraibilità IVA
Prima di parlare della relazione delle spese di rappresentanza nei regimi agevolati è bene specificare che cosa si intende per quest’ultime.
Cosa si intende per spese di rappresentanza?
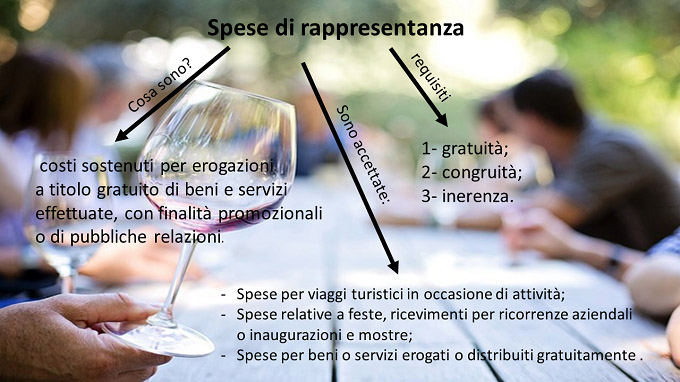
Le spese di rappresentanza sono quei costi che sono sostenuti “per erogazioni a titolo gratuito di beni e servizi, effettuate, con finalità promozionali o di pubbliche relazioni.
Il loro sostenimento risponde a criteri di ragionevolezza in funzione dell’obiettivo di generare, anche potenzialmente, benefici economici per l’impresa ovvero sia coerente con pratiche commerciali di settore”.
La definizione è contenuta nel comma 1 D.M. 19/10/2008.
Esempio classico può essere rappresentato da una organizzazione di convegni e manifestazioni inerenti la propria attività oppure un ricevimento.
Non sono comprese le spese pubblicitarie.
Quali requisiti rispettare?
I requisiti che devono soddisfare sono sostanzialmente tre:
a- gratuità: le spese di rappresentanza sono atti gestori dove l’impresa cura l’aspetto di pubbliche relazioni non solo nei confronti dei propri clienti ma anche nei confronti di soggetti terzi;
b- congruità: le spese di rappresentanza devono essere proporzionate rispetto al volume d’affari dell’azienda. Vedremo che il fisco offre una lettura ex legge di congruità;
c- inerenza: le spese di rappresentanza devono essere funzionali all’attività aziendale.
Quali spese di rappresentanza sono accettate?
La legislazione tributaria italiana accetta quali spese di rappresentanza:
– le spese relative a viaggi turistici in occasione dei quali si svolgono attività promozionali relative a beni, prodotti o servizi oggetto dell’attività dell’impresa;
– le spese relative a feste, ricevimenti e altri eventi di intrattenimento organizzati in occasione di ricorrenze aziendali o di altre festività o in occasione di inaugurazioni di nuove side, uffici e mostre od eventi simili in cui sono esposti i beni e/o servizi dell’impresa;
– le spese per beni o servizi erogati o distribuiti gratuitamente purchè inerenti all’attività dell’impresa.
Limiti alla deducibilità Irpef ed Ires delle spese di rappresentanza
Dal primo di gennaio 2016 i limiti alle spese sono i seguenti:
– 1,5% sui ricavi ed i compensi della gestione caratteristica fino a euro 10.000.000;
– 0,6% sui ricavi ed i compensi della gestione caratteristica da euro 10.000.000 ad euro 50.000.000
– 0,4% sui ricavi ed i compensi della gestione caratteristica per la parte eccedente euro 50.000.000
Limiti alla deducibilità Iva delle spese di rappresentanza
Ai fini Iva è possibile detrarre totalmente le spese di rappresentanza rispettando i criteri seguenti:
- detraibilità Iva al 100% per spese fino a 50 euro;
- indetraibilità Iva al 100% per le spese superiori a 50 euro.
Contribuenti forfettari e minimi
Per i contribuenti forfettari la normativa sulla deducibilità delle spese di rappresentanza non incide.
E’ noto infatti che i forfettari assolvono le loro imposte con un’imposta sostitutiva applicata su una base imponibile determinata a forfait per cui insensibile agli effettivi costi sostenuti.
Per i contribuente minimi occorre invece precisare se la normativa ordinaria prevista per le spese di rappresentanza trova applicazione anche per loro.
Non dimentichiamo infatti che i minimi determinano le imposte su una base imponibile determinata dalla somma algebrica tra ricavi / compensi e costi.
Le spese di rappresentanza,in linea generale, dovrebbero essere deducibili al momento del pagamento rispettando il principio di cassa.
Per la circolare 34/E/2009 (paragrafo 9) dell’AdE i contribuenti minimi applicano il limite del 1,5% sui ricavi o compensi.
Preso atto che il limite compensi e/o ricavi per i minimi corrisponde ad euro 30.000, il massimo deducibile per le spese di rappresentanza, in ogni periodo di imposta, sarà di Euro 390,00.
Se stai iniziando una nuova attività oppure vuoi cambiare
commercialista, raccontaci cosa ti serve.
La richiesta di contatto è gratuita e senza impegno.
Chiedi informazioni o una consulenza Gratuita